Dr. Hélio Craveiro, advogado (OAB/GO 15.190) em Goiânia/GO, atuação em agronegócio

Crédito rural apertado.
Advogado de agronegócio em Goiânia

Para o produtor que financiou a safra, viu a conta apertar e precisa entender as vias antes de assinar qualquer proposta do banco. Presencial em Goiânia e online para todo o Brasil.

18+

Anos em Goiânia

500+

Clientes atendidos

3

Áreas de atuação

Falar no WhatsAppFalar no WhatsApp

Situações que chegam

Quando a safra não cobre o que foi financiado

Produtor rural Crédito rural

A conta do custeio não fechou

Clima, preço, insumo mais caro e uma safra abaixo do previsto. O custeio vence, o investimento continua correndo e o banco liga oferecendo uma proposta que precisa ser assinada rápido. É nesse ponto que o produtor procura o escritório, quase sempre com a garantia da cédula rural já dada.

A frente mais procurada é a renegociação de dívida rural, com página própria sobre prorrogação, alongamento e o Desenrola Rural.

  • Custeio vencido e proposta do banco em cima da hora
  • Garantia real dada em cédula de crédito rural
  • Investimento longo com caixa curto na safra atual
Falar com o escritório no WhatsAppFalar com o escritório no WhatsApp
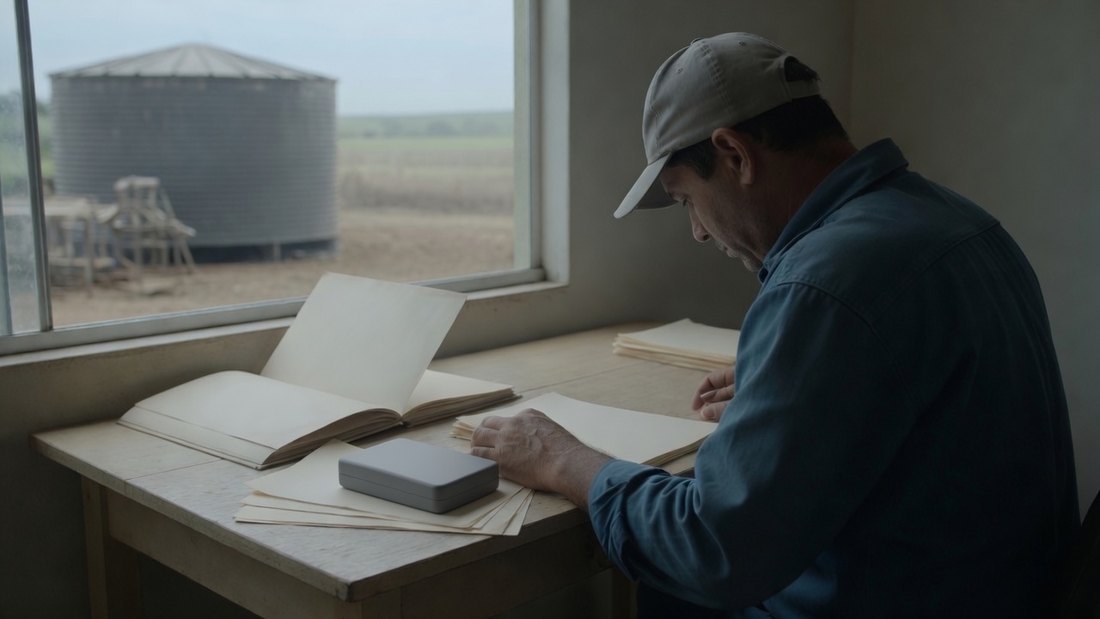
Produtor rural no escritório da fazenda revendo contratos de crédito

Como seguimos

Como um caso de crédito rural é analisado

01.

Contratos e garantias

Cédulas, aditivos, garantias reais e pessoais e o que foi dado em penhor ou alienação fiduciária.

02.

Fotografia do caixa

Dívida por vencimento, receita esperada da safra e compromissos já assumidos com fornecedores e bancos.

03.

As vias existentes

Renegociação direta, programas oficiais quando cabíveis e, em outra escala, recuperação judicial. Com o que cada uma exige.

04.

Condução e acompanhamento

Negociação ou medida judicial, com retorno sem atraso. Sem promessa de desconto e sem garantia de prazo.

Agronegócio

Em que o escritório atua em Agronegócio

As situações mais comuns têm página própria, com o que a lei prevê, o que costuma ser exigido de documento e as perguntas que mais chegam ao escritório.

Se o seu caso for outro, o escritório atende as demais discussões de contrato do produtor rural: conte a situação no WhatsApp.

Falar com o escritório no WhatsAppFalar com o escritório no WhatsApp

O advogado

Quem conduz os casos do produtor

OAB/GO 15.190

Antes de assinar a proposta do banco, vale saber o que ela faz com a sua garantia.

Dr. Hélio Craveiro, OAB/GO 15.190, é titular da Craveiro Sociedade Individual de Advocacia. São 18 anos de advocacia em Goiânia e mais de 500 clientes atendidos na carreira.

O trabalho aqui é de contrato e de crédito: ler a cédula, medir a garantia e organizar a conversa com o banco antes de a proposta virar assinatura.

O atendimento é direto com o titular do escritório, com retorno sem atraso durante a negociação.

  • OAB/GO 15.190

  • 18 anos em Goiânia

  • Online no Brasil

Falar com o escritório no WhatsAppFalar com o escritório no WhatsApp
Dr. Hélio Craveiro, titular da Craveiro Advocacia, OAB/GO 15.190, no escritório em Goiânia

Local de atendimento

Onde o escritório atende em Goiânia

Presencial no Edifício Metropolitan, no Jardim Goiás. Online para todo o Brasil, por videochamada e WhatsApp.

Goiânia Presencial e online

Craveiro Sociedade Individual de Advocacia

O escritório funciona no Edifício Metropolitan, na Av. Dep. Jamel Cecílio, 2690, sala 1014, no Jardim Goiás. São 18 anos de advocacia em Goiânia e mais de 500 clientes atendidos na carreira.

O atendimento presencial alcança também Aparecida de Goiânia e Anápolis. Quem está em outro estado conversa por videochamada e WhatsApp, com o mesmo acompanhamento do começo ao fim.

Goiânia é o ponto de encontro de quem produz no interior do estado, e o escritório recebe presencialmente no Jardim Goiás. Quem prefere não deslocar envia os contratos e conversa por videochamada.

  • Av. Dep. Jamel Cecílio, 2690, sala 1014
  • (62) 99972-0972
  • craveiro@craveiroadvogados.com.br
Falar com o escritório no WhatsAppFalar com o escritório no WhatsApp

Dúvidas

Perguntas sobre agronegócio

Perguntar pelo WhatsAppPerguntar pelo WhatsApp

A frente é de contrato e de crédito rural: leitura de cédulas e garantias, renegociação e alongamento de dívida de custeio e de investimento. Questões fundiárias e ambientais não são o foco desta atuação.

Renegociação trata de um contrato ou de um credor por vez e mantém a relação comercial. A recuperação judicial alcança o conjunto do endividamento, exige comprovação da atividade e tem custo e exposição maiores. A escolha depende do tamanho da dívida, do caixa e das garantias já dadas.

São formas distintas de dar um bem em garantia, com efeitos diferentes sobre a propriedade e sobre a execução em caso de inadimplemento. O que muda na prática é o caminho que o credor pode seguir. Por isso a leitura da cédula vem antes de qualquer proposta de acordo.

Existem mecanismos de prorrogação ligados a frustração de safra, com exigência de comprovação por documento técnico e enquadramento na regra do contrato ou do programa aplicável. O escritório confere se o caso se encaixa antes de sustentar o pedido.

Sim. O atendimento presencial é em Goiânia, com alcance também em Aparecida de Goiânia e Anápolis, e online para todo o Brasil. Contratos e cédulas são analisados em formato digital.

Cadastro Ambiental Rural: obrigatório e sem prazo de validade

A Lei 12.651/2012 (Código Florestal) tornou o Cadastro Ambiental Rural obrigatório para toda propriedade rural no Brasil, por prazo indeterminado. O CAR é um registro eletrônico com o perímetro georreferenciado do imóvel, área de preservação permanente, reserva legal e áreas consolidadas, regulamentado pelo Decreto 7.830/2012. Regularização ambiental pendente costuma travar financiamento e negociação de crédito rural.

Contratos de arrendamento e parceria rural

Arrendamento e parceria rural são formas distintas de exploração da terra por terceiro: no arrendamento, o pagamento é fixo, em dinheiro ou produto; na parceria, as partes dividem risco e resultado da produção. A clareza sobre qual modalidade foi de fato pactuada evita discussão sobre partilha de safra e sobre responsabilidade por perdas.

Garantias do crédito rural: CPR, penhor, alienação fiduciária e hipoteca

  • Cédula de Produto Rural (CPR), física ou financeira, regulada pela Lei 8.929/1994
  • Penhor rural sobre máquinas, safra ou semoventes
  • Alienação fiduciária de bem móvel ou imóvel rural
  • Hipoteca rural sobre o imóvel

Sucessão da propriedade rural

Imóvel rural em nome de mais de um herdeiro, sem partilha formalizada, dificulta acesso a financiamento e a programas de crédito rural, já que a instituição financeira exige regularização do título de propriedade. Organizar a sucessão antes de o problema aparecer facilita tanto a produção quanto o acesso a crédito.

Quando o problema é dívida e quando é fundiário

Dívida vinculada a operação de crédito rural (custeio, investimento, comercialização) é um tipo de problema, com caminhos de renegociação e recuperação judicial próprios. Regularização fundiária, sucessão ou disputa sobre limites de propriedade é outro tipo de problema, com instrumentos jurídicos diferentes. Identificar qual é o caso concreto é o primeiro passo da análise.

CPR física e CPR financeira

A Lei 8.929/1994 criou a Cédula de Produto Rural para permitir que o produtor rural capte recursos antecipando a entrega futura de produto agropecuário. A CPR física se liquida com a entrega do produto; a CPR financeira se liquida em dinheiro, pelo índice de preço combinado no título.

Penhor rural

O penhor rural incide sobre bens móveis vinculados à atividade, como máquinas, insumos, safra em formação ou semoventes (animais). O bem permanece na posse do produtor, mas fica vinculado como garantia da dívida, o que exige cuidado especial quando há mais de uma operação de crédito garantida pelo mesmo bem.

Alienação fiduciária de bem rural

Na alienação fiduciária, a propriedade do bem dado em garantia passa formalmente ao credor até a quitação da dívida, o que muda a natureza jurídica da garantia em relação ao penhor. A Lei 8.929/1994 permite que a CPR seja garantida por alienação fiduciária, inclusive de bem não identificado individualmente, desde que da mesma espécie, qualidade e quantidade.

Hipoteca rural

A hipoteca recai sobre o imóvel rural em si, e sua constituição e seu cancelamento passam pelo registro de imóveis onde o bem está matriculado. É a garantia mais formal entre as citadas, com procedimento de execução próprio em caso de inadimplemento.

O que muda na execução de cada garantia

Penhor, alienação fiduciária e hipoteca têm ritos de execução diferentes em caso de inadimplemento, com prazos e formalidades próprios para cada um. A escolha da garantia no momento da contratação do crédito afeta diretamente as opções de defesa e de renegociação disponíveis mais adiante, caso a dívida não seja paga no prazo combinado.
O que é o Livro Caixa Digital do Produtor Rural

O LCDPR é o registro digital das receitas, despesas e investimentos da atividade rural exercida por pessoa física, substituindo o antigo livro caixa em papel. Ele organiza o fluxo financeiro da propriedade e serve de base para a apuração do imposto de renda do produtor rural pessoa física.

Quando ele é exigido em recuperação judicial e financiamento

O artigo 48 da Lei 11.101/2005 exige que o devedor comprove exercício regular da atividade há mais de dois anos para pedir recuperação judicial. Para produtor rural pessoa física, essa comprovação é feita pelo LCDPR somado à Declaração de Imposto de Renda Pessoa Física. O Tema 1.145 do Superior Tribunal de Justiça confirmou que o produtor rural pode pedir recuperação judicial mesmo com registro na Junta Comercial recente, desde que comprove os dois anos de atividade por esses documentos.

Erros comuns de preenchimento

  • Lançamentos feitos em atraso, fora do prazo mensal
  • Mistura entre despesa pessoal e despesa da atividade rural
  • Ausência de registro de anos anteriores, o que compromete a comprovação do prazo de dois anos
  • Divergência entre o LCDPR e a Declaração de Imposto de Renda do mesmo período

Como regularizar retroativamente

É possível reconstituir o LCDPR de anos anteriores a partir de notas fiscais, extratos bancários e contratos, desde que a reconstituição seja consistente com a Declaração de Imposto de Renda já entregue. Quanto mais cedo a regularização começa, menor o risco de inconsistência entre os documentos no momento em que forem exigidos.

Atendimento a produtores da região metropolitana de Goiânia

O escritório atende produtores rurais de Goiânia, Aparecida de Goiânia e Anápolis presencialmente, no Edifício Metropolitan, no Jardim Goiás, e por videochamada para quem está em outras regiões de Goiás ou em outro estado, incluindo o envio digital de LCDPR, DIRPF e demais documentos da propriedade.

Advogado apontando uma cláusula do contrato para o cliente na mesa de reunião

WhatsApp

Quer analisar o crédito antes de assinar?

Chame o Dr. Hélio Craveiro no WhatsApp. Presencial em Goiânia e online para todo o Brasil.

Falar no WhatsApp com o escritórioFalar no WhatsApp com o escritório